asalamualaikum.wr.wb
saya kali ini akan memberikan informasi tentang pajak penghasilan pasal 21.kan kita pernah dengar tentang permasalahan tentang pajak penhasilan pasal 21 seperti :
1.apa yang dimaksud tentang pajak penghasilan pasal 21
2.siapa subjek atau wajib pajak penghasilan pasal 21
3.siapa pemotong pajak penghasilan pasal 21
4.apa saja hak dan kewajiban pajak penhasilan pasal 21
5.apa saja hak dan kewajiban pemotong pajak penghasilan pasal 21
6.penghasilan apa saja yang dipotong oleh pajak penghasilan pasal 21 (OBYEK)
7.penghasilan apa saja yang tidak dipotong pajak penghasilan pasal 21
8.bagaimana cara menghitung pajak penghasilan pasal 21
Wah kali ini kita akan membahas satu-persatu tentang pertanyaan-pertanyaan di atas,Dan mari kita mulai dari pertanyaan yang ke-1 oke :
1.pajak yang dikenakan atas penghasilan berupa gaji, upah, honorarium, tunjangan dan pembayaran lain dengan nama apapun sehubungan dengan pekerjaan atau jabatan atau sebagai imbalan atas jasa
2.orang pribadi yang merupakan : 1. Pegawai, karyawan atau karyawati tetap Adalah orang pribadi yang bekerja pada pemberi kerja dan atas jasanya itu ia memperoleh gaji dalam jumlah tertentu secara berkala. 2. Pegawai, karyawan atau karyawati lepas Adalah orang pribadi yang berkeja untuk pemberi kerja dan hanya menerima upah jika ia bekerja. 3. Penerima honorarium Adalah orang pribadi atau sekelompok orang pribadi yang memberikan jasanya, dan atas jasanya ia memperoleh imbalan tertentu sesuai dengan jasa yang diberikan. 4. Penerima upah Adalah orang pribadi yang atas jasanya ia memperoleh upah, seperti upah harian, upah borongan, upah satuan dll Yang tidak termasuk Wajib Pajak PPh Pasal 21 yaitu : 3
4. 1. Pejabat perwakilan diplomatic dan konsulat atau pejabat lain dari Negara asing dan orang – orang yang diperbantukan kepada mereka yang bekerja pada dan bertempat tinggal bersama mereka, dengan syarat bukan warga Negara Indonesia dan di Indonesia tidak menerima atau memperoleh penghasilan lain di luar jabatan atau pekerjaannya tersebut, serta Negara yang bersangkutan memberikan perlakuan timbal balik. 2. Pejabat perwakilan organisasi internasional dimaksud dalam pasal 3 ayat (1) huruf c Undang – Undang Pajak Penghasilan, yang telah ditetapkan oleh Menteri Keuangan, dengan syarat bukan warga Negara Indonesia dan tidak menjalankan usaha atau kegiatan atau pekerjaan lain untuk memperoleh penghasilan dari Indonesia.
3.setiap orang pribadi atau badan yang diwajibkan oleh UU No. 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah dengan UU No. 17 tahun 2000 dan terakhir UU No 36 tahun 2008 untuk memotong PPh Pasal 21. Termasuk pemotong PPh Pasal 21 dalam peraturan Menteri Keuangan No. 252/KMK.03/2008 adalah : 1. Pemberi kerja yang terdiri dari orang pribadi dan badan, baik merupakan pusat maupun cabang, perwakilan atau unit yang membayar gaji, upah, honorarium, tunjangan dan pembayaran lain dengan nama dan dalam bentuk apapun sebagai imbalan sehubungan dengan pekerjaan atau jasa yang dilakukan oleh pegawai atau bukan pegawai. 2. Bendahara atau pemegang kas pemerintah termasuk bendahara atau pemegang kas yang membayarkan gaji, upah, honorarium, tunjangan dan pembayaran lain dengan nama dan dalam bentuk apapun sehubungan dengan pekerjaan atau jabatan, jasa dan kegiatan. 4
5. 3. Dana pensiun, badan penyelenggara jaminan social tenaga kerja dan badan – badan lain yang membayar uang pensiun dan tunjangan hari tua atau jaminan hari tua.
4.. Hak-hak WP PPh 21 a. Wajib pajak berhak meminta bukti pemotongan PPh pasal 21 kepada pemotong pajak. Jumlah PPh pasal 21 yang telah dipotong dapat dikreditkan dari pajak penghasilan untuk tahun yang bersangkutan. b. Wajib pajak berhak mengajukan surat keberatan kepada Direktur Jendral Pajak, jika PPh pasal 21 yang dipotong oelh pemotong pajak tidak sesuai dengan peraturan yang berlaku dalam jangka waktu 3 bulan sejak tanggal pemotongan. c. Wajib pajak berhak mengajukan banding kepada badan peradilan pajak dalam jangka waktu 3 bulan sejak diterbitkannya surat keputusan Direktur Jendral Pajak yang berhubungan dengan keberatannya. 2. Kewajiban Wajib Pajak PPH pasal 21 a. Wajib Mendaftarkan Diri ke KPP b. Pegawai, Penerima Pensiun Berkala, dan Bukan Pegawai tertentu Wajib Membuat Surat Pernyataan Yang Berisi Jumlah Tanggungan Keluarga Pada Awal Tahun Kalender Atau Pada Saat Menjadi Subjek Pajak Dalam Negeri c. Wajib Menyerahkan Surat Pernyataan Tanggungan Keluarga kpd Pemotong Pajak Pada Saat Mulai Bekerja Atau Mulai Pensiun 5
5.Hak-hak pemotong pajak PPh pasal 21 a. Pemotong pajak berhak utnuk mengajukan permohonan memperpanjang jangka waktu penyampaina SPT tahunan PPh pasal 21 b. Pemotongan pajak berkhak untuk memperhitungkan kelebihan setoran pada SPT tahuna terhadap pajak yang terhutang untuk bulan pada waktu dilakukan perhitungan kembali. c. Pemotong pajak berhak untuk membetulkan sendiri SPT dengan menyampaikan pernyataan tertulis kepada Kepala Inspeksi Pajak setempat atau tempat lai yang ditentukan oleh Direktur Jendral Pajak sepanjang belum dimulai tindakan pemeriksaan. d. Pemotong pjaka berhak mengajukan surat keberatan kepada Kepala Inspeksi pajak atau suatu ketetapan pajak e. Pemotong pajak berhak mengajukan banding kepada badan peradilan pajak terhadap keputusan yang ditetapkan oleh Kepala Inspeksi Pajak mengenai keberatan. 2. Kewajiban pemotong pjaka PPh pasal 21 a. Wajib Mendaftarkan Diri ke KPP b. Wajib menghitung, memotong, menyetorkan dan melaporkan PPh Pasal 21 dan Pasal 26 yang terutang untuk setiap bulan kalender. c. PPh Pasal 21/26 yang dipotong wajib disetor ke Kantor Pos atau Bank paling lama 10 hari setelah Masa Pajak berakhir. 6 hari
d. Pemotong Pajak wajib lapor sekalipun nihil, paling lama 20 hari setelah Masa Pajak berakhir. e. Wajib Membuat Catatan atau Kertas Kerja Perhitungan PPh Ps. 21/26 Untuk Setiap Masa Pajak f. Wajib Menyimpan Catatan atau Kertas Kerja Sesuai Ketentuan g. Wajib Membuat Bukti Potong dan Memberikannya Kepada Penerima Penghasilan
6.Objek Pajak PPh Pasal 21 Penghasilan yang dipotong PPh Pasal 21 adalah : 1. Penghasilan yang diterima atau diperoleh Pegawai tetap, baik berupa penghasilan yang bersifat teratur maupun tidak teratur; 2. Penghasilan yang diterima atau diperoleh Penerima paensiun secara teratur berupa uang pensiun atau penghasilan sejenisnya; 3. Penghasilan sehubungan dengan pemutusan hubungan kerja dan penghasilan sehubungan dengan pensiun yang diterima secara sekaligus berupa uang pesangon, uang manfaat pensiun, tunjangan hari tua atau jaminan hari tua dan pembayaran lain jenis; 4. Penghasilan pegawai tidak tetap atau tenaga kerja lepas, berupa upah harian, upah mingguan, upah satuan, upah borongan atau upah yang dibayarkan secara bulanan; 7, 5. Imbalan kepada bukan pegawai, antara lain berupa honorarium, komisi, fee, dan imbalan sehubungan dengan pekerjaan, jasa, dan kegiatan yang dilakukan; 6. Imbalan kepada peserta kegiatan, antara lain berupa uang saku, uang representasi, uang rapat, honorarium, hadiah atau penghargaan dengan nama dan dalam bentuk apapun, dan imbalan sejenis dengan nama apapun;
7.Penghasilan yang Tidak Dikenakan PPh Pasal 21 1. Pembayaran manfaat atau santunan asuransi kesehatan, kecelakaan, jiwa, dwiguna dan bea siswa 2. Natura/kenikmatan dari Wajib Pajak atau Pemerintah 3. Iuran pensiun kepada dana pensiun yang telah disahkan Menkeu, iuran THT/JHT yang dibayar pemberi kerja 4. Zakat/sumbangan wajib keagamaan dari badan/lembaga yang dibentuk/disahkan pemerintah 5. Bea siswa sebagaimana dimaksud dalam Pasal 4 ayat (3) huruf l UU PPh
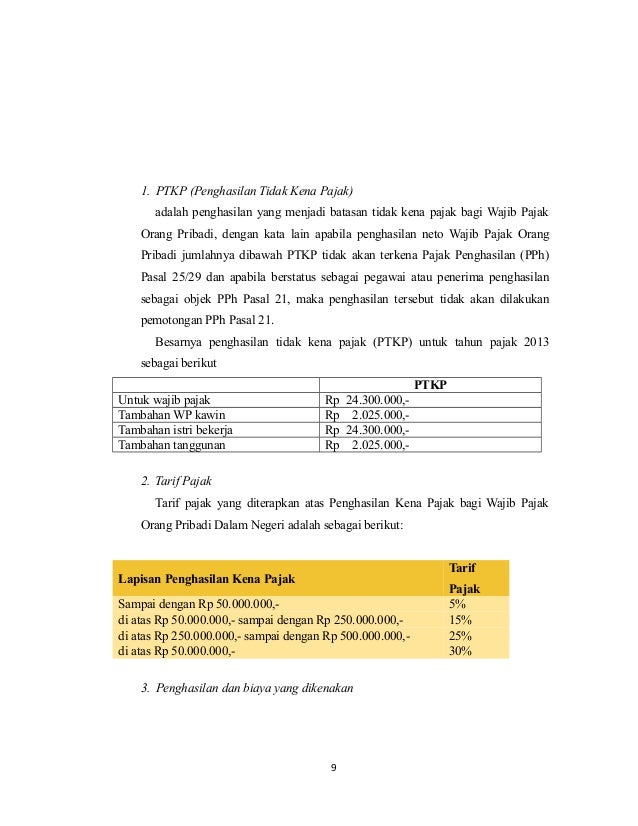
8.Menghitung Pajak Penghasilan Pasal 21 Rumus pengitungan PPH pasal 21 atas pegawai tetap: Tarif Pajak pasal 17 x (PKP) PKP = Penghasilan bruto- (Biaya Jabatan + iuran pensiun + Iuran Jamsostek)- PTKP :1. PTKP (Penghasilan Tidak Kena Pajak) adalah penghasilan yang menjadi batasan tidak kena pajak bagi Wajib Pajak Orang Pribadi, dengan kata lain apabila penghasilan neto Wajib Pajak Orang Pribadi jumlahnya dibawah PTKP tidak akan terkena Pajak Penghasilan (PPh) Pasal 25/29 dan apabila berstatus sebagai pegawai atau penerima penghasilan sebagai objek PPh Pasal 21, maka penghasilan tersebut tidak akan dilakukan pemotongan PPh Pasal 21. Besarnya penghasilan tidak kena pajak (PTKP) untuk tahun pajak 2013 sebagai berikut PTKP Untuk wajib pajak Tambahan WP kawin Tambahan istri bekerja Tambahan tanggunan Rp 24.300.000,Rp 2.025.000,Rp 24.300.000,Rp 2.025.000,- 2. Tarif Pajak Tarif pajak yang diterapkan atas Penghasilan Kena Pajak bagi Wajib Pajak Orang Pribadi Dalam Negeri adalah sebagai berikut: Tarif Lapisan Penghasilan Kena Pajak Sampai dengan Rp 50.000.000,di atas Rp 50.000.000,- sampai dengan Rp 250.000.000,di atas Rp 250.000.000,- sampai dengan Rp 500.000.000,di atas Rp 50.000.000,3. Penghasilan dan biaya yang dikenakan 9 Pajak 5% 15% 25% 30%
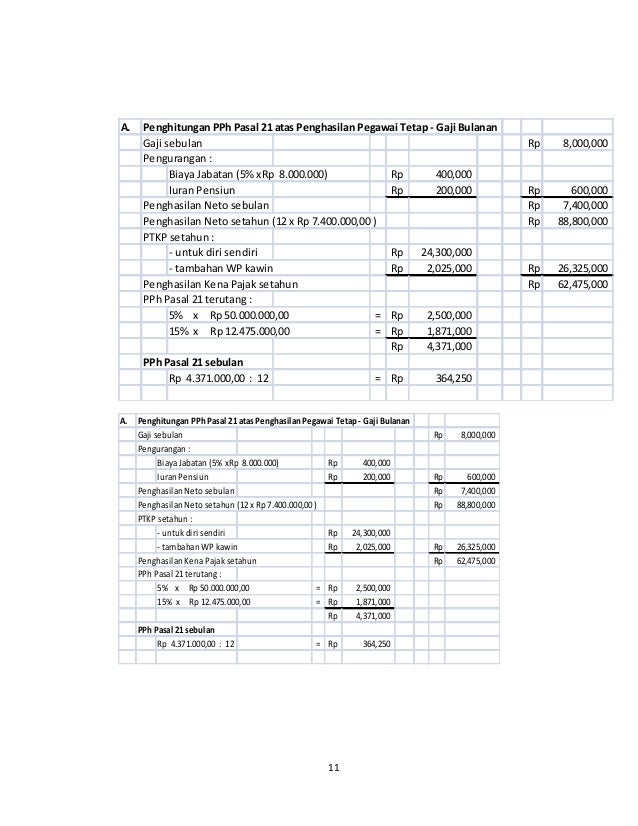
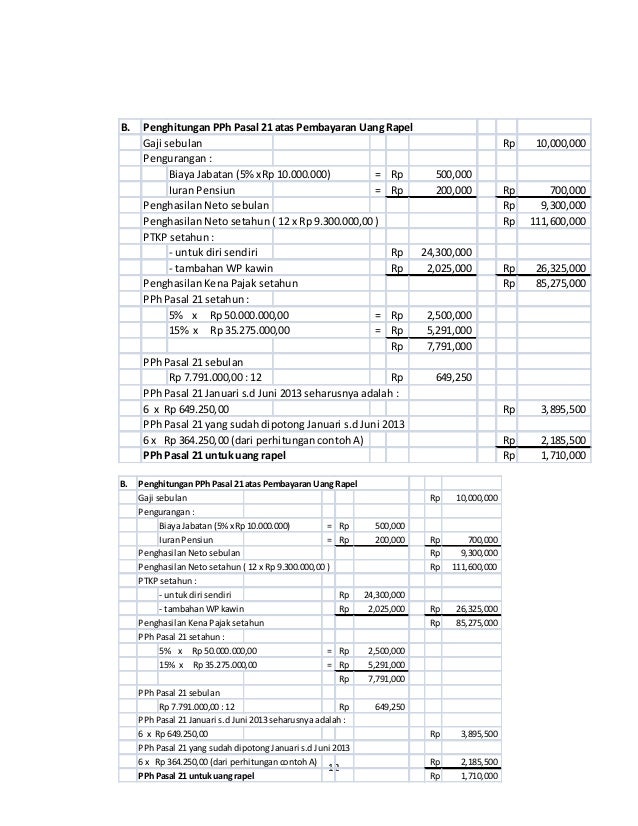
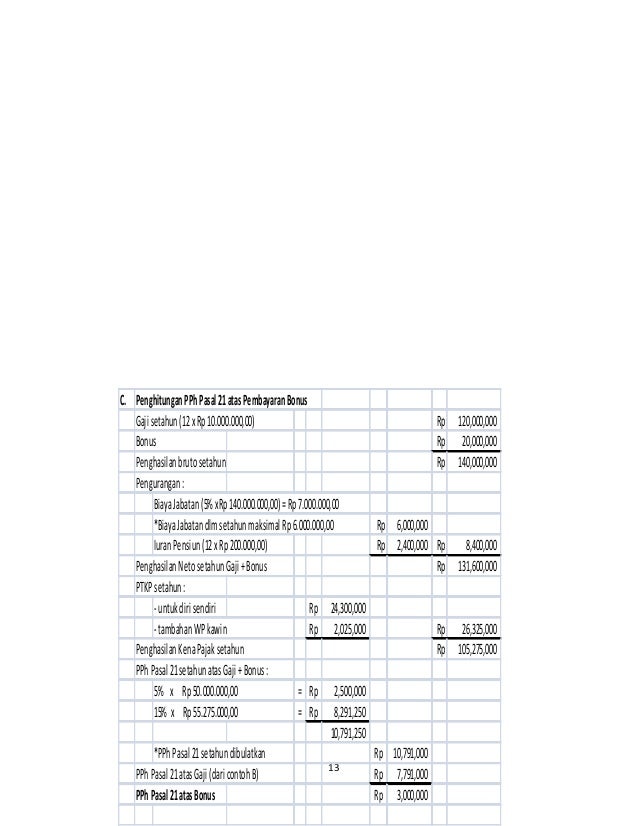
10. a. Penghasilan bruto (penghasilan, honor, upah, gaji, bunga, komosi, imbalan, uang pensiun, uang pesangon) b. Biaya-biaya yang dikenakan: 1) biaya jabatan, khusus untuk pegawai tetap. Besarnya adalan 5% dari pengahsialn bruto maksimal yang diperkenakan adalah Rp 6.000.000,setahun dan Rp. 500.000,- sebulan 2) Iuran pensiun/ THT: a) Yang dibayar pegawai b) Yayasan dana pensiun yang disetujui oleh Menkeu c) Jumlah tidak dibatasi 3) Biaya pensiun. Khusus untuk penerima pensiun berkala bulanan besarnya 5% dari uang pensiun maksimal yang diperkenannkan adalah Rp. 2.400.000,- setahun dan Rp. 200.000,- sebulan 4. Contoh Penghitungan PPh Pasal 21 Budiyanta pada tahun 2013 bekerja di PT Aman Bahagia dengan gaji sebulan Rp 8.000.000,00 dan membayar iuran pensiun sebesar Rp. 200.000,00. Budiyanta menikah tetapi belum mempunyai anak. Pada bulan Juli 2013 menerima kenaikan gaji, menjadi Rp 10.000.000,00 sebulan dan berlaku surut sejak 1 Januari 2013. Dengan adanya kenaikan gaji yang berlaku surut tersebut, Budiyanta menerima rapel sejumlah Rp 12.000.000,00 (kekurangan gaji untuk masa Januari s.d. Mei 2013). Pada bulan Oktober 2013 menerima bonus tahunan sebesar Rp 20.000.000,00. 10
11. A. Penghitungan PPh Pasal 21 atas Penghasilan Pegawai Tetap - Gaji Bulanan Gaji sebulan Pengurangan : Biaya Jabatan (5% xRp 8.000.000) Rp 400,000 Iuran Pensiun Rp 200,000 Penghasilan Neto sebulan Penghasilan Neto setahun (12 x Rp 7.400.000,00 ) PTKP setahun : - untuk diri sendiri Rp 24,300,000 - tambahan WP kawin Rp 2,025,000 Penghasilan Kena Pajak setahun PPh Pasal 21 terutang : 5% x Rp 50.000.000,00 = Rp 2,500,000 15% x Rp 12.475.000,00 = Rp 1,871,000 Rp 4,371,000 PPh Pasal 21 sebulan Rp 4.371.000,00 : 12 = Rp 364,250 A. Penghitungan PPh Pasal 21 atas Penghasilan Pegawai Tetap - Gaji Bulanan Gaji sebulan Pengurangan : Biaya Jabatan (5% xRp 8.000.000) Rp 400,000 Iuran Pensiun Rp 200,000 Penghasilan Neto sebulan Penghasilan Neto setahun (12 x Rp 7.400.000,00 ) PTKP setahun : - untuk diri sendiri Rp 24,300,000 - tambahan WP kawin Rp 2,025,000 Penghasilan Kena Pajak setahun PPh Pasal 21 terutang : 5% x Rp 50.000.000,00 = Rp 2,500,000 15% x Rp 12.475.000,00 = Rp 1,871,000 Rp 4,371,000 PPh Pasal 21 sebulan Rp 4.371.000,00 : 12 = Rp 364,250 11 Rp 8,000,000 Rp Rp Rp 600,000 7,400,000 88,800,000 Rp Rp 26,325,000 62,475,000 Rp 8,000,000 Rp Rp Rp 600,000 7,400,000 88,800,000 Rp Rp 26,325,000 62,475,000
12. B. B. Penghitungan PPh Pasal 21 atas Pembayaran Uang Rapel Gaji sebulan Pengurangan : Biaya Jabatan (5% xRp 10.000.000) = Rp 500,000 Iuran Pensiun = Rp 200,000 Penghasilan Neto sebulan Penghasilan Neto setahun ( 12 x Rp 9.300.000,00 ) PTKP setahun : - untuk diri sendiri Rp 24,300,000 - tambahan WP kawin Rp 2,025,000 Penghasilan Kena Pajak setahun PPh Pasal 21 setahun : 5% x Rp 50.000.000,00 = Rp 2,500,000 15% x Rp 35.275.000,00 = Rp 5,291,000 Rp 7,791,000 PPh Pasal 21 sebulan Rp 7.791.000,00 : 12 Rp 649,250 PPh Pasal 21 Januari s.d Juni 2013 seharusnya adalah : 6 x Rp 649.250,00 PPh Pasal 21 yang sudah dipotong Januari s.d Juni 2013 6 x Rp 364.250,00 (dari perhitungan contoh A) PPh Pasal 21 untuk uang rapel Penghitungan PPh Pasal 21 atas Pembayaran Uang Rapel Gaji sebulan Pengurangan : Biaya Jabatan (5% xRp 10.000.000) = Rp 500,000 Iuran Pensiun = Rp 200,000 Penghasilan Neto sebulan Penghasilan Neto setahun ( 12 x Rp 9.300.000,00 ) PTKP setahun : - untuk diri sendiri Rp 24,300,000 - tambahan WP kawin Rp 2,025,000 Penghasilan Kena Pajak setahun PPh Pasal 21 setahun : 5% x Rp 50.000.000,00 = Rp 2,500,000 15% x Rp 35.275.000,00 = Rp 5,291,000 Rp 7,791,000 PPh Pasal 21 sebulan Rp 7.791.000,00 : 12 Rp 649,250 PPh Pasal 21 Januari s.d Juni 2013 seharusnya adalah : 6 x Rp 649.250,00 PPh Pasal 21 yang sudah dipotong Januari s.d Juni 2013 6 x Rp 364.250,00 (dari perhitungan contoh A) 12 PPh Pasal 21 untuk uang rapel Rp 10,000,000 Rp Rp Rp 700,000 9,300,000 111,600,000 Rp Rp 26,325,000 85,275,000 Rp 3,895,500 Rp Rp 2,185,500 1,710,000 Rp 10,000,000 Rp Rp Rp 700,000 9,300,000 111,600,000 Rp Rp 26,325,000 85,275,000 Rp 3,895,500 Rp Rp 2,185,500 1,710,000
13. C. Penghitungan PPh Pasal 21 atas Pembayaran Bonus Gaji setahun (12 x Rp 10.000.000,00) Bonus Penghasilan bruto setahun Pengurangan : Biaya Jabatan (5% xRp 140.000.000,00) = Rp 7.000.000,00 *Biaya Jabatan dlm setahun maksimal Rp 6.000.000,00 Iuran Pensiun (12 x Rp 200.000,00) Penghasilan Neto setahun Gaji + Bonus PTKP setahun : - untuk diri sendiri Rp 24,300,000 - tambahan WP kawin Rp 2,025,000 Penghasilan Kena Pajak setahun PPh Pasal 21 setahun atas Gaji + Bonus : 5% x Rp 50.000.000,00 = Rp 2,500,000 15% x Rp 55.275.000,00 = Rp 8,291,250 10,791,250 *PPh Pasal 21 setahun dibulatkan 13 PPh Pasal 21 atas Gaji (dari contoh B) PPh Pasal 21 atas Bonus Rp 120,000,000 Rp 20,000,000 Rp 140,000,000 Rp 6,000,000 Rp 2,400,000 Rp 8,400,000 Rp 131,600,000 Rp 26,325,000 Rp 105,275,000 Rp 10,791,000 Rp 7,791,000 Rp 3,000,000
sebelum mengakhiri tentang informasi diatas saya akan menyampaikan ''A. Kesimpulan Berdasarkan penjelasan diatas dapat disimpulkan bahwa : PPh Pasal 21 merupakan pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan dan pembayaran lain dengan nama dan dalam bentuk apapun sehubungan dengan pekerjaan atau jabatan, jasa, dan kegiatan yang dilakukan oleh wajib pajak orang pribadi dalam negeri. Pemotong PPh pasal 21 adalah setiap orang pribadi atau badan yang diwajibkan oleh UU No. 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah dengan UU No. 17 tahun 2000 dan terbarupada tahun 2013 untuk memotong PPh Pasal 21. B. Saran Dari uraian pembahasan di atas penulis menyarankan kepada pembaca sekalian agar manfaat dari pembahasan mengenai Pajak Penghasilan Pasal 21 dapat memberikan wawasan positif. Dimana sisi positif dari uraian tersebut bisa dijadikan sebagai bahan untuk menambah pengetahuan tentang Pajak Penghasilan Pasal 21 tersebut dan sisi kurang baiknya bisa dijadikan sebagai bahan pembelajaran untuk menjadi lebih baik lagi. Untuk itu, penulis sangat mengharapkan saran dari pembaca. 15'''
TERIMA KASIH TELAH MEMBACA DAN SEMOGA BERGUNA